

s-peek - Credit Report
modefinance
- 0.0
- 0.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
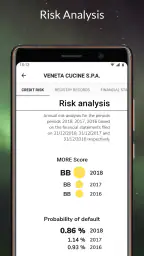
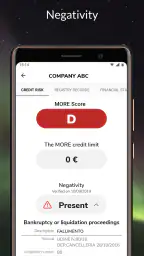
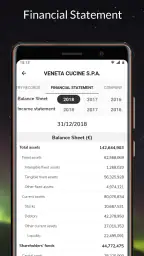
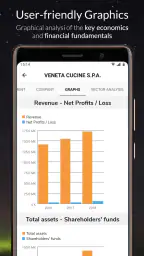
s-peek - Credit Report Voor- en nadelen
Voordelen
- Geeft snel inzicht in je kredietprofiel en financiële status.
- Overzichtelijke interface maakt belangrijke gegevens eenvoudig te vinden.
- Handig om je kredietwaardigheid vóór een lening te controleren.
- Meldingen kunnen helpen bij het volgen van wijzigingen in je rapport.
- Beschikbaar op mobiele apparaten voor toegang waar en wanneer je wilt.
Nadelen
- Niet alle functies of rapportdetails zijn mogelijk gratis beschikbaar.
- Kredietgegevens kunnen verouderd zijn als bronnen niet tijdig bijwerken.
- De app is minder nuttig zonder voldoende financiële geschiedenis.
- Persoonlijke financiële informatie vereist vertrouwen in de gegevensbeveiliging.
- Sommige gebruikers kunnen extra uitleg bij krediettermen nodig hebben.
 Analyse door All-app
Ik kijk bij financiële apps niet alleen naar de eerste indruk. Een toepassing kan handig lijken wanneer ik snel informatie over een onderneming wil opzoeken, maar pas na enkele weken merk ik of ze echt een vaste plek op mijn telefoon verdient. Bij s-peek - Credit Report draait alles om kredietscore en financiële informatie over bedrijven in Europa. Dat maakt de app interessant voor zelfstandigen, inkopers, verkopers en iedereen die vóór een zakelijke samenwerking wat meer zekerheid wil.
Mijn eerste indruk is duidelijk: dit is geen app voor dagelijks budgetbeheer en ook geen hulpmiddel om mijn persoonlijke bankrekening te volgen. De waarde zit in het controleren van ondernemingen. Ik gebruik haar dus vooral op momenten waarop een zakelijke beslissing eraan komt. Juist daardoor voelt s-peek in het begin doelgericht aan, maar de vraag blijft of zulke controles vaak genoeg terugkomen om langdurig relevant te blijven.
Van snelle eerste indruk naar terugkerend hulpmiddel
In dit deel kijk ik verder dan de eerste kennismaking en bespreek ik wanneer een gerichte bedrijfscontrole een terugkerend hulpmiddel kan worden. Ik let daarbij vooral op hoe leesbaarheid, bediening en gebruikssituatie bepalen of financiële informatie ook op een druk moment bruikbaar blijft. Daarna volgt wat zulke controles in de praktijk opleveren én waar ik zelf alert op zou blijven.
Wat ik in de eerste week prettig vind
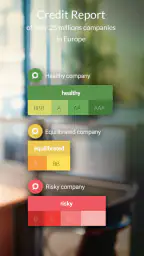
De insteek is eenvoudig te begrijpen. Ik wil weten met welk bedrijf ik mogelijk zaken doe, en de app brengt kredietinformatie en financiële gegevens samen rond ondernemingen in Europa. Dat is een stuk gerichter dan zelf losse zoekopdrachten uitvoeren, bedrijfswebsites lezen en hopen dat een mooie presentatie ook iets zegt over betaalgedrag of financiële stabiliteit.
Voor een eerste controle werkt die focus in mijn voordeel. Wanneer een nieuwe klant om uitstel van betaling vraagt, kan ik eerst nagaan of verder onderzoek verstandig is. Hetzelfde geldt voor een leverancier die ik nog niet ken. De app helpt mij dan om een zakelijke beslissing niet uitsluitend op een telefoongesprek, een offerte of een professioneel ogende website te baseren.
De toepassing is gratis te installeren en valt onder de categorie financiën. Dat verlaagt de drempel om haar uit te proberen. De ontwikkelaar is modefinance, een naam die duidelijk aansluit bij de financiële invalshoek van het product. De leeftijdsclassificatie PEGI 3 past bij het zakelijke karakter: er is geen reden om dit als entertainment of als een risicovol consumentenspel te benaderen.
Wat ik vooral waardeer, is dat de app een concrete aanleiding heeft. Ik hoef haar niet te openen om mijn uitgaven te bekijken of een grafiek bij te houden. Ik open haar wanneer een onderneming gecontroleerd moet worden. Dat maakt de eerste week nuttig voor mensen die regelmatig offertes beoordelen, nieuwe zakelijke relaties aangaan of klanten krediet geven.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Een realistisch moment waarop de app verschil maakt
Stel dat ik als zelfstandige een grotere opdracht krijg van een bedrijf waarmee ik nog niet eerder heb gewerkt. De klant wil dat ik al begin, maar de betaling volgt pas later. In zo’n situatie zou ik s-peek gebruiken voordat ik tijd, materiaal of externe hulp vastleg. De app vervangt mijn eigen oordeel niet, maar ze geeft mij wel een extra controlepunt voordat ik een mogelijk lastige betalingsrelatie accepteer.
Een tweede voorbeeld is een kleine webwinkel die een nieuwe groothandel zoekt. De goedkoopste offerte is niet automatisch de beste keuze als leveringen vooruit betaald moeten worden. Door de onderneming vooraf te onderzoeken, kan ik de voorwaarden kritischer bekijken. Misschien kies ik nog steeds voor die leverancier, maar dan bewust: met een kleinere eerste bestelling, een kortere betalingstermijn of een extra schriftelijke afspraak.
Dat zijn geen spectaculaire functies, maar wel praktische workflows. De nuttigste manier om de app te gebruiken is niet om willekeurig bedrijven te bekijken. Ik zou eerst een beslissing bepalen, daarna de onderneming controleren en ten slotte de uitkomst naast andere signalen leggen, zoals contractvoorwaarden, referenties en rechtstreeks contact. Zo blijft de informatie onderdeel van een proces in plaats van een los cijfer dat te veel vertrouwen krijgt.
Waar de eerste nieuwsgierigheid ophoudt
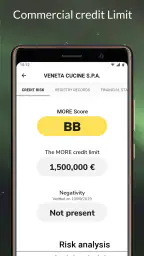
De eerste week kan ook een valkuil zijn. Een kredietscore voelt overzichtelijk, maar een enkel oordeel vertelt niet automatisch waarom een onderneming sterk of kwetsbaar is. Ik zou daarom nooit alleen op de score afgaan. Een bedrijf kan bijvoorbeeld tijdelijk onder druk staan door groei, een grote investering of een seizoenspatroon. Andersom kan een nette score geen garantie zijn dat een specifieke opdracht zonder problemen verloopt.
De app is dus vooral goed in het openen van een onderzoek, niet in het volledig afronden ervan. Wie verwacht dat één scherm een zakelijke beslissing definitief maakt, zal waarschijnlijk teleurgesteld raken. Mijn advies is om de informatie te gebruiken als aanleiding voor aanvullende vragen: hoe lang bestaat de relatie, welke betaalafspraken gelden, wie draagt het risico en welke gevolgen heeft een vertraagde betaling voor mijn eigen onderneming?
Hoe dit zich verhoudt tot gewone alternatieven
Zonder s-peek zou ik waarschijnlijk zoeken via algemene zoekmachines, openbare bedrijfsinformatie raadplegen of rechtstreeks om referenties vragen. Die methodes blijven waardevol, maar ze kosten meer tijd en leveren niet altijd een samenhangend financieel beeld op. De app heeft juist voordeel wanneer ik snel een eerste selectie wil maken.
Vergeleken met een spreadsheet voor mijn eigen klantenbeheer doet s-peek iets anders. Een spreadsheet kan ik gebruiken om offertes, vervaldata en eerdere ervaringen bij te houden, maar ze levert geen onafhankelijke bedrijfsinformatie. Vergeleken met een uitgebreid zakelijk onderzoek is de app sneller en toegankelijker, maar vermoedelijk minder geschikt als ik een grote investering, langdurig contract of aanzienlijk kredietrisico moet beoordelen.
Daar zit de juiste positie van deze toepassing: tussen een vluchtige internetzoektocht en een zwaar, formeel onderzoek in. Voor een kleine beslissing kan dat precies genoeg zijn. Voor een grote beslissing moet ik haar zien als één laag in een bredere controle.
De waarde van maand tot maand
Na de eerste nieuwsgierigheid verandert mijn gebruik vanzelf. Ik open de app niet elke dag, want de financiële situatie van een zakelijke relatie hoeft niet voortdurend gecontroleerd te worden. De terugkerende waarde ontstaat bij nieuwe klanten, grotere bestellingen, gewijzigde betalingsvoorwaarden en momenten waarop een bestaande relatie plotseling anders aanvoelt.
Dat maakt s-peek eerder een periodiek controle-instrument dan een dagelijkse gewoonte. Voor een ondernemer met veel wisselende klanten kan dat alsnog een vaste rol krijgen. Ik zou bijvoorbeeld een controle uitvoeren vóór een eerste levering op rekening, wanneer een klant om een hogere limiet vraagt en wanneer ik een contract verleng. Zo koppel ik het gebruik aan beslismomenten in plaats van aan een willekeurige dagelijkse routine.
Een concrete tip is om vooraf een eigen drempel te bepalen. Ik zou niet pas na het bekijken van een rapport beslissen wat een waarschuwing betekent. Beter is om vooraf vast te leggen wanneer ik extra zekerheid wil, zoals vooruitbetaling, een kleinere proeforder of een borg. Daardoor beïnvloedt de informatie mijn gedrag op een consistente manier en kijk ik niet alleen naar een getal dat toevallig gunstig of ongunstig overkomt.
Voor particulieren die zelden zakelijk handelen, zal die maandelijkse waarde kleiner zijn. Als ik maar één onderneming wil controleren en daarna maanden niets vergelijkbaars doe, blijft de app waarschijnlijk een incidenteel hulpmiddel. Dat is geen probleem, maar het betekent wel dat ze niet voor iedereen een vaste plaats op het startscherm verdient.
Wanneer terugkerend gebruik echt zinvol wordt
De app wordt interessanter wanneer ik meerdere beslissingen met elkaar kan vergelijken. Denk aan een freelancer die verschillende potentiële opdrachtgevers beoordeelt, een inkoper die leveranciers screent of een kleine onderneming die klanten op rekening bedient. In zulke situaties kan een controleproces herhaalbaar worden: onderneming identificeren, financiële informatie bekijken, commerciële voorwaarden bepalen en later opnieuw controleren wanneer het risico verandert.
De kracht zit dan niet in eindeloos opnieuw kijken, maar in het voorkomen van slordige uitzonderingen. Een drukke ondernemer kan geneigd zijn een nieuwe klant dezelfde voorwaarden te geven als een vertrouwde klant. Een korte controle helpt om dat automatisme te doorbreken. Ik vind dat een sterker langetermijnargument dan het idee dat ik de app voortdurend moet openen.
Toch moet ik oppassen voor schijnzekerheid. Regelmatig controleren maakt een beslissing niet automatisch beter als ik de uitkomst verkeerd interpreteer. Ik zou financiële informatie altijd verbinden aan de omvang van mijn eigen risico. Bij een kleine bestelling is een snelle beoordeling misschien voldoende; bij een langdurige samenwerking horen contractuele bescherming en professioneel advies er nog steeds bij.
Hoeveel onderhoud vraagt het?
Het onderhoud lijkt vooral organisatorisch te zijn. De app zelf kan een controle vereenvoudigen, maar ik moet mijn eigen werkwijze op orde houden. Ik zou noteren welke onderneming ik heb bekeken, op welke beslissing dat betrekking had en welke betalingsvoorwaarden ik uiteindelijk heb gekozen. Zonder die context kan een oude controle later minder bruikbaar zijn, zeker wanneer de zakelijke relatie verandert.
Een praktische aanpak is om de app te openen vlak vóór een concreet besluit en niet weken van tevoren. Dan sluit de controle beter aan op de situatie die ik werkelijk moet beoordelen. Bij een doorlopende relatie kan ik een nieuw onderzoek plannen wanneer er een duidelijke aanleiding is, bijvoorbeeld een grotere order of een verzoek om langere betalingstermijnen.
Ik zou ook vermijden om elk bedrijf zonder doel op te zoeken. Dat levert veel losse informatie op, maar weinig betere beslissingen. De toepassing werkt het best wanneer ik vooraf weet welke vraag ik wil beantwoorden: kan ik deze klant op rekening laten kopen, is deze leverancier geschikt voor een grotere bestelling, of moet ik aanvullende garanties vragen?
Voor gebruik op een ouder toestel is de technische ondergrens vriendelijk: de app werkt vanaf Android 7.0. Dat maakt haar bereikbaar voor mensen die niet met de nieuwste telefoon werken. De huidige versie is 4.4.1. Voor mij is belangrijker dan het versienummer dat de app op mijn toestel stabiel opent en de informatie begrijpelijk presenteert; bij een financiële toepassing weegt betrouwbaarheid zwaarder dan opvallende vernieuwing.
Waar de frictie na verloop van tijd zit
De grootste bron van vermoeidheid is dat de app geen volledige zakelijke beslisser kan zijn. Ik moet de informatie lezen, in context plaatsen en vertalen naar een concrete actie. Dat vraagt meer aandacht dan een eenvoudige consumentenapp. Wie alleen een snel ja-of-nee-antwoord wil, kan de controle als omslachtig ervaren.
Ook de beperkte frequentie van relevante momenten kan tegen de app werken. Als ik haar wekenlang niet nodig heb, verdwijnt ze gemakkelijk uit mijn routine. Dat is anders dan bij een budgetapp, die ik dagelijks kan openen, of een facturatie-app die bij elke verkoop terugkomt. s-peek moet haar plaats dus verdienen door nuttig te zijn op precies die momenten waarop een verkeerde zakelijke inschatting duur kan worden.
Een tweede aandachtspunt is de grens tussen financiële informatie en actuele werkelijkheid. Een onderneming kan na een rapport veranderen, en een score kan niet iedere operationele kwestie zichtbaar maken. Ik zou daarom nooit concluderen dat een bedrijf betrouwbaar is in elke situatie alleen omdat de financiële beoordeling geruststellend lijkt. Evenmin zou ik een waarschuwing meteen als bewijs van onbetrouwbaarheid behandelen zonder verder onderzoek.
Er kunnen bovendien kosten ontstaan wanneer ik verdergaande functies of informatie wil gebruiken. De basis is gratis, maar in-app aankopen lopen van € 3,59 tot € 214,99 bij facturering via Play. Dat verschil is aanzienlijk. Ik zou daarom vóór een aankoop goed bekijken welke informatie of mogelijkheid ik precies krijg en of die past bij de waarde van de beslissing. Voor incidenteel gebruik is betalen niet vanzelfsprekend; voor een onderneming die regelmatig risico beoordeelt kan het anders liggen.
Die prijsstructuur beïnvloedt mijn langetermijnoordeel. Een gratis app is prettig om te testen, maar terugkerend gebruik moet niet ongemerkt leiden tot uitgaven die ik niet had gepland. Ik zou geen aankoop doen uit nieuwsgierigheid alleen. Eerst moet er een concrete zakelijke situatie zijn waarin de extra informatie mij kan helpen om een beter onderbouwde keuze te maken.
Wie hier veel aan heeft en wie beter overslaat
Ik zou s-peek aanraden aan zelfstandigen, kleine ondernemers, inkopers en verkopers die met onbekende Europese bedrijven te maken krijgen. Ook iemand die regelmatig diensten op rekening levert, kan baat hebben bij een extra controle voordat het openstaande bedrag groeit. Voor deze gebruikers is de app geen vervanging van ervaring, maar een handige schakel tussen intuïtie en uitgebreider onderzoek.
Voor een consument die alleen zijn eigen maandelijkse uitgaven wil volgen, is dit niet de juiste keuze. De toepassing is niet bedoeld als persoonlijke budgetplanner. Ook wie uitsluitend zeer grote zakelijke beslissingen neemt en daarvoor al toegang heeft tot professionele kredietrapporten, juridische controle en financieel advies, zal mogelijk meer hebben aan die gespecialiseerde route.
Ik zou haar eveneens overslaan als ik geneigd ben elk rapport als definitief oordeel te behandelen. De app vraagt juist om nuchter gebruik. Ze helpt mij betere vragen te stellen en risico’s eerder te zien, maar ze neemt de verantwoordelijkheid voor mijn contract, betalingstermijnen en commerciële keuze niet over.
Mijn oordeel nadat de nieuwigheid is verdwenen
Na de eerste week blijft voor mij vooral de praktische positionering overeind. s-peek is geen app die ik uit gewoonte dagelijks gebruik, maar dat hoeft ook niet. De blijvende waarde zit in terugkerende zakelijke beslismomenten: een nieuwe klant, een onbekende leverancier, een grotere order of een verzoek om meer krediet. In die situaties kan een snelle financiële controle veel relevanter zijn dan nog een algemene zoekopdracht.
De toepassing verdient dus een plek op mijn telefoon wanneer ik regelmatig zakelijke relaties beoordeel. Ik zou haar installeren als laagdrempelig startpunt, mijn eigen beslisregels erbij gebruiken en belangrijke transacties nooit uitsluitend op één score baseren. De gratis toegang maakt testen eenvoudig, terwijl de mogelijke aankopen vragen om enige terughoudendheid en een duidelijke reden om te betalen.
Mijn eindadvies is daarom genuanceerd maar positief: gebruik s-peek als een zakelijke radar, niet als een automatische scheidsrechter. Voor de juiste gebruiker levert ze maand na maand waarde doordat ze controles koppelt aan concrete risico’s. Voor iemand die zelden met bedrijven handelt of een volledige professionele analyse verwacht, zal de app waarschijnlijk te incidenteel of te beperkt aanvoelen. Als ik haar doelgericht inzet en de uitkomsten aanvul met gezond verstand, blijft ze ook na de eerste nieuwsgierigheid nuttig.
Veelgestelde vragen
Wat is s-peek - Credit Report precies?
s-peek - Credit Report is een app waarmee je informatie over kredietwaardigheid en financiële profielen kunt bekijken. De toepassing is vooral bedoeld om inzicht te krijgen in kredietrapporten, mogelijke risico’s en geregistreerde gegevens voordat je bijvoorbeeld een lening, abonnement of andere financiële overeenkomst aangaat. De beschikbare informatie kan verschillen per land en per databron.
Kan ik met s-peek mijn eigen kredietrapport controleren?
De app is in de eerste plaats gericht op het opvragen en bekijken van kredietinformatie, maar de mogelijkheden voor een persoonlijke controle hangen af van de ondersteunde regio, identificatieprocedure en lokale regelgeving. Controleer daarom zorgvuldig welke gegevens je mag opvragen, of verificatie vereist is en of de getoonde informatie officieel afkomstig is van een erkende kredietinformatieverstrekker.
Is s-peek - Credit Report gratis te gebruiken?
Of s-peek volledig gratis is, hangt af van de specifieke functies en het type rapport dat je wilt openen. Sommige onderdelen kunnen zonder betaling beschikbaar zijn, terwijl uitgebreide rapporten, aanvullende controles of herhaalde opvragingen mogelijk kosten met zich meebrengen. Bekijk altijd de prijsinformatie, abonnementsvoorwaarden en eventuele automatische verlenging voordat je een aankoop bevestigt.
Hoe betrouwbaar en actueel zijn de gegevens in de app?
De betrouwbaarheid van een kredietrapport hangt af van de bron, de actualiteit van de aangeleverde gegevens en de manier waarop informatie wordt verwerkt. Een rapport in s-peek moet daarom niet automatisch als een volledige of definitieve financiële beoordeling worden beschouwd. Controleer belangrijke gegevens bij de oorspronkelijke kredietverstrekker of bevoegde instantie en meld eventuele fouten zo snel mogelijk.
Welke privacy- en veiligheidsrisico’s moet ik kennen voordat ik de app download?
Omdat kredietrapporten gevoelige persoonsgegevens kunnen bevatten, is het belangrijk om vóór gebruik het privacybeleid en de gevraagde app-machtigingen te lezen. Let op welke gegevens worden verzameld, waarom ze nodig zijn, met wie ze worden gedeeld en hoe lang ze worden bewaard. Gebruik uitsluitend de officiële downloadbron en voer identiteits- of betaalgegevens alleen in via een beveiligde verbinding.


